접촉사고가 나면 가장 먼저 드는 생각 중 하나가 “이거 보험 처리하면 보험료 얼마나 오르지?”입니다. 자동차보험은 사고 이력에 따라 보험료가 등급제로 오르내리는데,
정확한 구조를 모르면 작은 사고에도 무조건 보험 처리부터 하게 되기 쉽습니다.
손해보험협회 공식 자료를 바탕으로 할인할증 등급 구조를 정리했습니다.
할인할증 등급이란 ?
자동차보험에 처음 가입하면 일반적으로 기본등급인 11Z에서 시작합니다.
이후 무사고로 갱신하면 12Z, 13Z처럼 할인 쪽으로 한 단계씩 이동하고,
사고가 발생하면 사고점수에 따라 할증 쪽 등급이 적용될 수 있습니다.
숫자가 커진다고 보험료가 비싸지는 구조가 아니기 때문에
‘등급이 올라간다·내려간다’보다는
할인·할증 방향으로 이해하는 게 편합니다.

할증률은 보험사마다 다르다
손해보험협회 공시 자료에 따르면, 할인할증 등급별 적용률은
최저 30%에서 최고 200% 사이에서 보험사가 자체 사고 통계를 바탕으로 자율적으로 정합니다.
즉 같은 등급이라도 가입한 보험사에 따라 실제 보험료 인상 폭이 다를 수 있다는 뜻입니다.
“사고 나면 보험료가 몇 % 오른다”고 일률적으로 말하기 어려운 이유이기도 합니다.
사고점수는 단순히 ‘사고 한 건’이라고 똑같이 매겨지는 것이 아닙니다.
대인사고는 피해 정도에 따라,
물적사고는 가입할 때 선택한 물적사고 할증기준금액을 넘었는지 등에 따라
점수가 달라질 수 있습니다.
그래서 비슷한 접촉사고라도 실제 보험료에 미치는 영향은 달라질 수 있습니다.
실제 갱신 보험료는 할인할증등급 하나만으로 결정되지 않습니다.
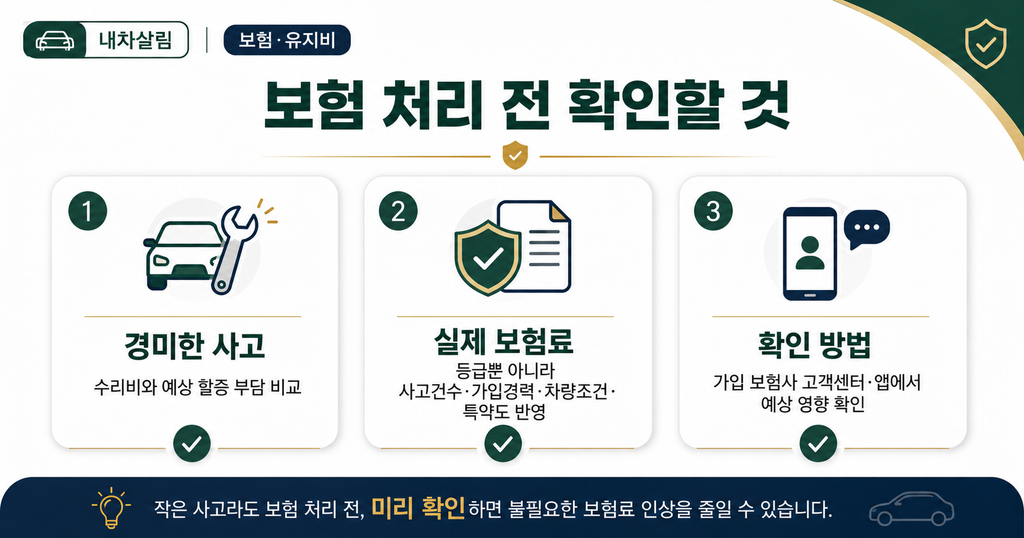
사고건수와 가입경력, 차량·운전자 조건, 특약 등 여러 요소가 함께 반영되기 때문에 비슷한 사고라도 사람마다인상 폭이 다를 수 있습니다.
사고가 나면 무조건 보험 처리해야 할까
수리비가 크지 않은 경미한 사고라면,
보험 처리로 등급이 올라가 앞으로 몇 년간 보험료가 오르는 것과
자비로 수리하는 것 중 어느 쪽이 더 유리한지 비교해볼 필요가 있습니다.
정확한 판단을 위해서는 가입한 보험사 다이렉트 홈페이지나
고객센터에서 본인 등급 기준 할증 예상액을 직접 확인하는 것이 가장 정확합니다.
보험사별 할인할증 등급표와 사고점수 기준은 손해보험협회가 운영하는 자동차보험 할인할증 적용률 공시실에서도 확인할 수 있습니다.
정리하자면
자동차보험 할증은 사고 한 번 났다고 무조건 몇 % 오른다고 계산할 수 있는 구조는 아닙니다.
사고 내용과 사고점수, 현재 할인할증등급, 보험사별 적용률이 함께 영향을 줍니다.
수리비가 크지 않은 사고라면 무조건 보험 처리부터 하기보다는
내 보험사의 예상 보험료 변화를 확인한 뒤 자비수리 비용과 비교해보는 게 좋습니다.