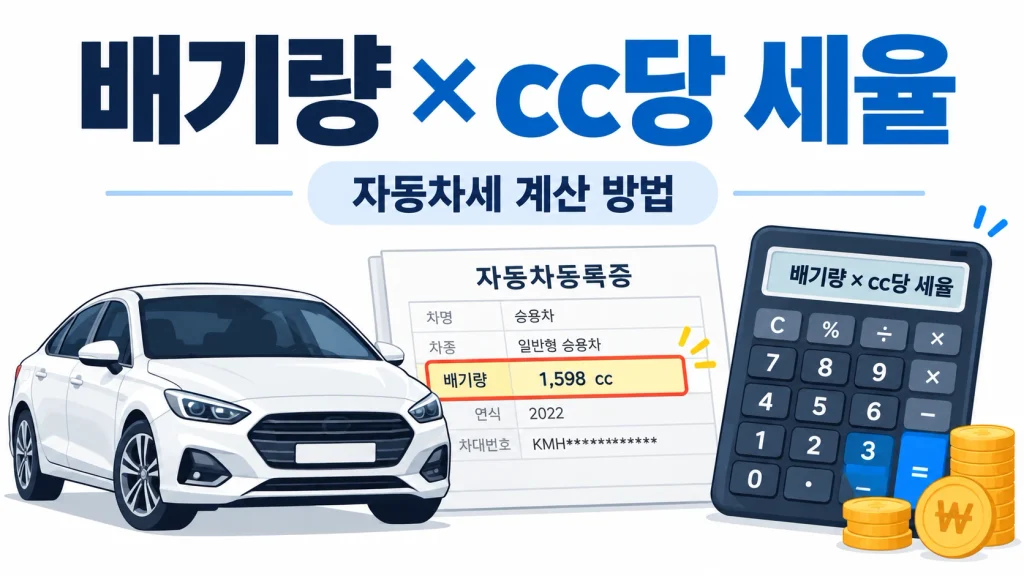
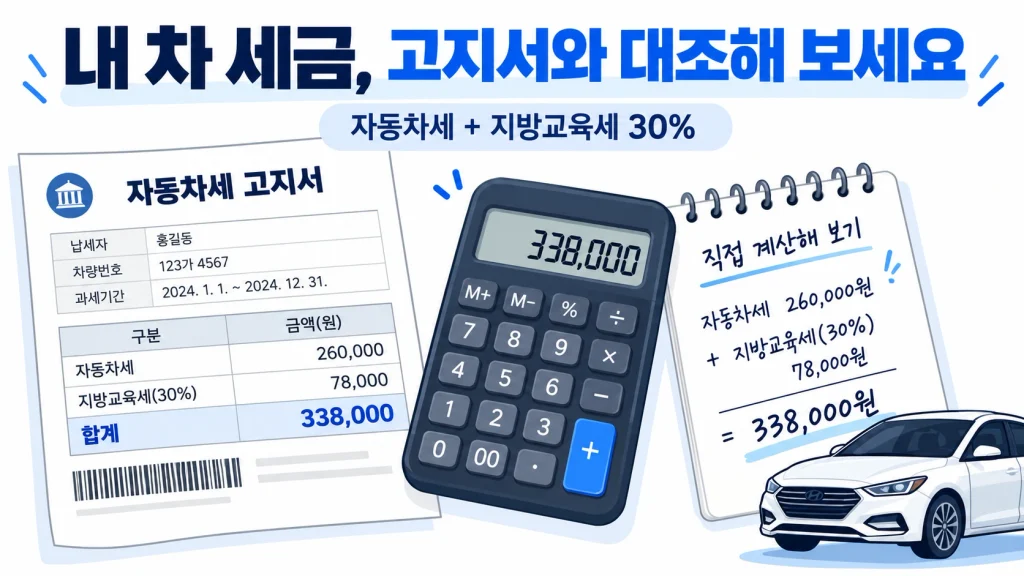
자동차세 고지서를 받으면 “이 금액이 맞나?” 싶을 때가 있습니다. 반대로 차를 바꾸기 전에 세금이 얼마나 나올지 미리 알고 싶은 분도 많죠. 자가용(비영업용 승용차)의 자동차세는 자동차등록증의 배기량(cc)에 cc당 세액을 곱하고, 그 자동차세액의 30%를 지방교육세로 더하는 구조입니다. 이 글은 ‘얼마가 나오는지 직접 계산하는 방법’에 집중했고, 연납 신청 시기와 공제는 별도 글로 정리해 두었습니다. 서울시·서초구 공식 안내와 지방세법·시행령 조문에서 확인한 내용만 사용했습니다.
핵심 요약
- 계산식: 배기량(cc) × cc당 세액 = 연 자동차세. 비영업용 승용차는 1,000cc 이하 80원, 1,600cc 이하 140원, 1,600cc 초과 200원이며 배기량 전체에 해당 단가를 곱합니다.
- 지방교육세는 “납부하여야 할 자동차세액”의 30%입니다(지방세법 제151조). 차령 경감을 받는다면 경감 후 세액에 30%를 곱합니다(서초구 예시와 일치).
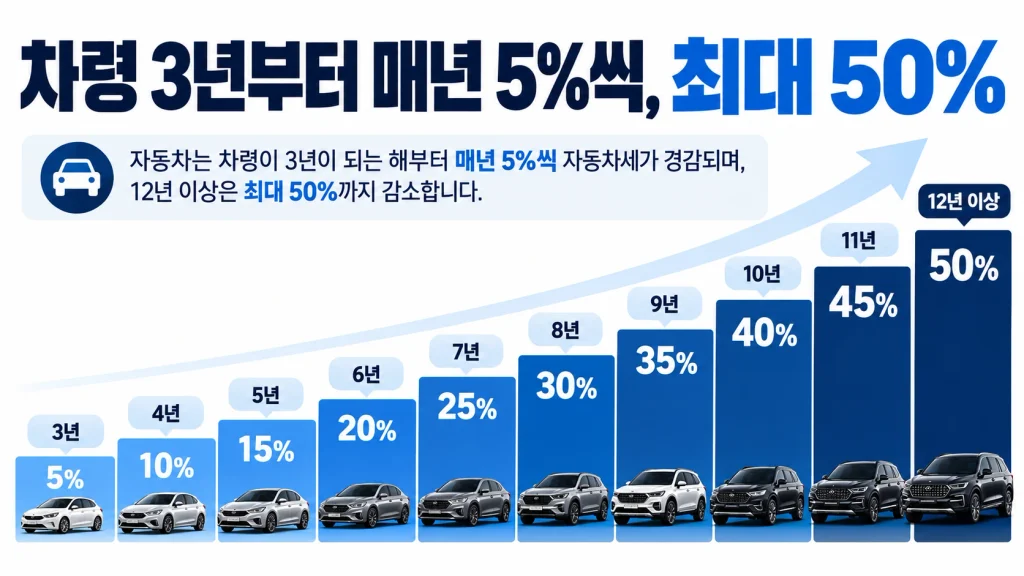
- 차령 경감은 차령 3년부터 시작해 매년 5%포인트씩 늘고 12년 이상이면 최대 50%입니다.
- 6월·12월 정기분은 연세액을 반씩 나눠 내는 기본 방식이고, 연납은 별도로 신고하는 제도라서 “모든 연세액이 일률 5% 할인”이 아닙니다.
- 연세액이 10만 원 이하이면 지자체가 제1기분(6월)에 연세액 전액을 부과할 수 있습니다(지방세법 제128조).
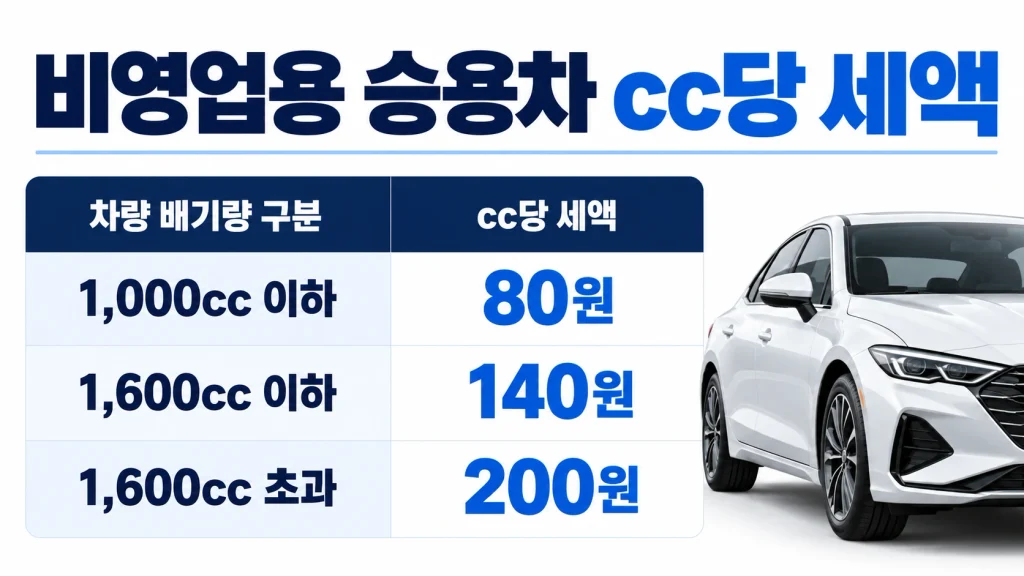
비영업용 승용차 세율표
| 배기량 | cc당 세액 |
|---|---|
| 1,000cc 이하 | 80원 |
| 1,600cc 이하 | 140원 |
| 1,600cc 초과 | 200원 |
영업용 승용차(택시 등)는 세율이 따로 정해져 있고, 승합차·화물차·전기차 등은 계산 구조가 달라서 이 글에서는 다루지 않습니다. 해당 차량은 고지서나 위택스에서 금액을 확인하세요.
단계별 계산 방법
- 배기량 확인 — 자동차등록증의 배기량(cc) 칸을 봅니다.
- 세율 구간 고르기 — 위 표에서 내 배기량이 속하는 구간의 cc당 세액을 찾습니다.
- 곱하기 — 배기량 × cc당 세액이 연 자동차세입니다.
- 차령 경감 적용 — 차령이 3년 이상이면 아래 방식으로 경감된 세액을 구합니다.
- 지방교육세 더하기 — 최종 납부할 자동차세액의 30%를 더합니다.
- 고지서와 대조 — 6월(1기분)과 12월(2기분) 고지서나 위택스 조회 금액과 비교합니다.
자동차세·지방교육세·연간 합계 한눈에 비교 (경감 전)
| 배기량 | 계산 | 연 자동차세 | 지방교육세(30%) | 연 합계 | 회차별 금액 (단순 반분 예시) |
|---|---|---|---|---|---|
| 1,000cc | 1,000 × 80원 | 80,000원 | 24,000원 | 104,000원 | 52,000원 (단순 반분 예시이며, 6월 일괄 부과될 수 있음 — 아래 설명 참고) |
| 1,500cc | 1,500 × 140원 | 210,000원 | 63,000원 | 273,000원 | 136,500원 |
| 1,598cc | 1,598 × 140원 | 223,720원 | 67,116원 | 290,836원 | 145,418원 |
| 1,600cc | 1,600 × 140원 | 224,000원 | 67,200원 | 291,200원 | 145,600원 |
| 1,601cc | 1,601 × 200원 | 320,200원 | 96,060원 | 416,260원 | 208,130원 |
| 2,000cc | 2,000 × 200원 | 400,000원 | 120,000원 | 520,000원 | 260,000원 |
| 2,500cc | 2,500 × 200원 | 500,000원 | 150,000원 | 650,000원 | 325,000원 |
1,600cc와 1,601cc의 세액 차이가 약 9만 6천 원이나 되는 이유는, 1,600cc 초과 구간부터는 배기량 전체에 cc당 200원이 적용되기 때문입니다. 표 마지막 열은 ‘계산 구조를 보여주는 예시’이니 아래 설명을 꼭 확인하세요.
- 마지막 열의 회차별 금액은 연 합계를 단순히 반으로 나눈 예시입니다. 실제 고지 금액은 차령 경감과 세액 처리(원 단위 등)에 따라 달라질 수 있습니다.
- 1,000cc 행의 52,000원도 같은 단순 반분 예시이며, 6월과 12월에 반드시 두 번 내는 것이 아닙니다. 지방세법 제128조 제4항에 따라 자동차세 연세액이 10만 원 이하이면 지자체가 제1기분(6월)을 부과할 때 연세액 전액을 부과·징수할 수 있습니다.
- 이 10만 원 기준은 법 조문상 “연세액이 10만원 이하인 자동차세”이므로 자동차세 연세액을 기준으로 보며, 지방교육세를 더한 합계(1,000cc 예시는 104,000원)로 판단하는 것이 아닙니다. 1,000cc 예시는 자동차세가 80,000원이라 해당될 수 있습니다. 6월에 지방교육세를 어떻게 함께 부과하는지, 차령 경감 후 세액이 기준인지는 확인하지 못했으니 고지서를 확인하세요.
차령 경감: 몇 년 차인지부터 계산하세요
서초구 공식 안내에 따르면 차령이 3년 이상인 비영업용 승용차는 매년 5%씩, 최대 50%까지 경감해서 과세합니다. 기준이 되는 차령은 차령기산일(자동차관리법 시행령 제3조)을 기준으로 지방세법 시행령 제122조 제2항이 정한 식으로 계산합니다.
| 차령기산일 | 차령 계산식 |
|---|---|
| 1월 1일 ~ 6월 30일 | 과세연도 − 기산일이 속하는 연도 + 1 |
| 7월 1일 ~ 12월 31일 | 제1기분(6월): 과세연도 − 기산일이 속하는 연도 제2기분(12월): 과세연도 − 기산일이 속하는 연도 + 1 |
| 차령 | 경감률 | 차령 | 경감률 |
|---|---|---|---|
| 3년 | 5% | 8년 | 30% |
| 4년 | 10% | 9년 | 35% |
| 5년 | 15% | 10년 | 40% |
| 6년 | 20% | 11년 | 45% |
| 7년 | 25% | 12년 이상 | 50% |
서초구 안내의 기분별 산식은 기분 세액 = 연세액 ÷ 2 − (연세액 ÷ 2 × 5%) × (차령 − 2)(차령 2~12)입니다. 아래 예시는 이 산식을 그대로 적용했습니다. 차령기산일이 어느 날짜인지는 자동차등록증의 최초등록일과 같지 않을 수 있으니, 정확한 기산일은 관할 지자체에 확인하세요.
계산 예시: 2,000cc 비영업용 승용차 (경감 전 연세액 400,000원, 과세연도 2026년)
| 구분 | 예시 A: 기산일 2021년 3월 | 예시 B: 기산일 2020년 9월 |
|---|---|---|
| 차령 | 6월·12월 모두 2026 − 2021 + 1 = 6년 | 1기분 2026 − 2020 = 6년 / 2기분 6 + 1 = 7년 |
| 경감률 | 20% (6 − 2 = 4단계 × 5%) | 1기분 20% / 2기분 25% |
| 1기분 자동차세 | 200,000 − 10,000 × 4 = 160,000원 | 200,000 − 10,000 × 4 = 160,000원 |
| 2기분 자동차세 | 160,000원 | 200,000 − 10,000 × 5 = 150,000원 |
| 연 자동차세 | 320,000원 | 310,000원 |
| 지방교육세(30%) | 96,000원 | 93,000원 |
| 연 합계 | 416,000원 | 403,000원 |
경감 전 합계 520,000원과 비교하면 예시 A는 104,000원 줄어듭니다. 지방교육세 30%는 경감된 자동차세에 곱했다는 점이 핵심입니다. 이 방식은 지방세법 제151조 제1항 제7호의 “납부하여야 할 자동차세액의 100분의 30”과 서초구의 계산 예시(경감 후 119,820원에 30%를 곱해 35,940원)가 모두 같은 방향입니다.
6월·12월 납부, 연납, 연세액 10만 원 이하는 서로 다른 제도입니다
| 구분 | 내용 | 기준 |
|---|---|---|
| 6월·12월 정기분 | 연세액을 반씩 나눠 1기분(1~6월분)은 6월, 2기분(7~12월분)은 12월에 납부. 납기는 6월 16~30일, 12월 16~31일 | 서울시·서초구 안내 |
| 연납 | 납세자가 신고하고 연세액을 한꺼번에 내는 제도. 신고·납부 가능 시기는 1월·3월·6월·9월. 공제 대상은 납부기한 다음 날부터 12월 31일까지의 기간에 해당하는 세액이고, 공제율은 법에서 10% 범위로 정하며 서울시 안내는 2024년 이후 5% | 지방세법 제128조 제3항, 서울시 안내 |
| 연세액 10만 원 이하 | 지자체가 제1기분 부과 때 연세액 전액을 부과·징수할 수 있음. 이때 제2기분 세액의 10% 범위에서 계산식에 따라 산출한 금액을 공제한 금액이 연세액. 법 조문상 대상은 “연세액이 10만원 이하인 자동차세”(지방교육세 제외) | 지방세법 제128조 제4항 |
연납의 5%는 연세액 전체가 아니라 남은 기간분 세액에 적용되므로, 늦게 신청할수록 공제 대상 세액이 줄어듭니다. 서울시 안내에는 1월에 신고·납부하면 2월~12월(11개월분) 세액의 5%가 공제된다고 나와 있습니다. 신청 시기별 차이와 신청 방법은 자동차세 연납 신청 기간과 공제율 글에 정리했습니다. 1,000cc 이하(자동차세 연세액 80,000원)처럼 자동차세 연세액이 10만 원 이하인 차량은 6월에 한 번에 고지될 수 있으니 고지서를 확인하세요. 이 기준은 지방교육세를 뺀 자동차세 연세액입니다. 모든 지자체가 같은 방식으로 운영하는지, 차령 경감을 받은 뒤의 세액이 기준인지는 확인하지 못했습니다.
자주 하는 실수와 주의사항
- 구간별로 쪼개서 계산하기 — 해당 구간의 단가를 배기량 전체에 곱합니다.
- 지방교육세를 경감 전 세액에 곱하기 — 경감을 받는다면 경감 후 자동차세액에 30%를 곱합니다.
- 차령을 단순히 ‘몇 년 탔는지’로 세기 — 기산일이 상반기냐 하반기냐에 따라 계산식이 다르고, 하반기 기산이면 1기분과 2기분의 차령이 다릅니다.
- 연납 공제를 연세액 전체의 5%로 계산하기 — 공제 대상은 납부기한 이후 기간에 해당하는 세액입니다.
- 자동차 가격으로 세금을 계산하기 — 자동차세는 배기량 기준이고 차 값과 무관합니다. 구입 시 내는 세금은 취득세 계산기와 중고차 취등록세 계산방법 글에서 따로 확인하세요.
- 전기차·승합·화물차에 이 표를 적용하기 — 이 글의 세율표는 비영업용 승용차 기준입니다.
자주 묻는 질문
자동차세는 언제 내나요?
서울시 안내 기준으로 6월과 12월에 연세액의 절반씩 부과됩니다. 서초구 안내에는 납기가 6월 16일~30일, 12월 16일~31일로 나와 있습니다. 연납과 분할납부는 신청해야 하는 별도 방식입니다.
자동차세가 10만 원 이하이면 6월에 한 번만 내나요?
지방세법 제128조 제4항은 자동차세 연세액이 10만 원 이하인 경우 제1기분을 부과할 때 전액을 부과·징수할 수 있다고 정합니다. ‘할 수 있다’는 규정이라 지자체 운영에 따라 다를 수 있고, 기준은 지방교육세를 더한 합계가 아니라 자동차세 연세액입니다. 내 고지서의 납기와 금액을 확인하세요.
연납하면 연세액의 5%가 깎이나요?
아닙니다. 공제 대상은 납부기한 다음 날부터 12월 31일까지의 기간에 해당하는 세액이고, 서울시 안내 기준 공제율이 2024년 이후 5%입니다. 신청 시기별 차이는 연납 글을 참고하세요.
배기량이 1,600cc 딱 맞으면 어느 세율인가요?
표에 “1,600cc 이하 140원”이라고 되어 있으므로 1,600cc는 140원 구간입니다. 1,601cc부터 200원이 적용됩니다.
직접 계산한 금액과 고지서가 다르면 어떻게 하나요?
차령기산일, 원 단위 처리, 지자체별 지방교육세 조례 등 차이가 날 요인이 있습니다. 차이가 크다면 관할 구청 세무과에 문의하세요.
정보 확인 기준일과 공식 출처
정보 확인 기준일: 2026년 10월 30일. 세율과 경감 제도는 개정될 수 있으니 납부 전 고지서를 기준으로 확인하세요.
- 서울특별시 · [세목별 안내] 자동차세 (수정일 2025-09-23) — 비영업용 승용차 cc당 세율, 납기, 연납 공제율 5%
- 서울특별시 · [세목별 안내] 지방교육세 (2025-09-23) — 자동차세액의 100분의 30
- 서울특별시 · 자동차세, 미리 내고 5% 절감! 감세 혜택 놓치지 마세요! (2026-01-16) — 연납 안내, 2월~12월분 세액 대상
- 서초구청 · 자동차세(소유분) (최종수정 2025-12-30) — 차령 경감률표와 기분별 산식, 경감 후 지방교육세 계산 예시
- 국가법령정보센터 · 지방세법 제128조(자동차세 납기와 징수방법) — 연납 공제 대상 기간, 연세액 10만 원 이하 전액 부과
- 국가법령정보센터 · 지방세법 제151조(지방교육세 과세표준과 세율) — 납부할 자동차세액의 100분의 30
- 국가법령정보센터 · 지방세법 시행령 제122조(영업용과 비영업용의 구분 및 차령 계산) — 차령 계산식